
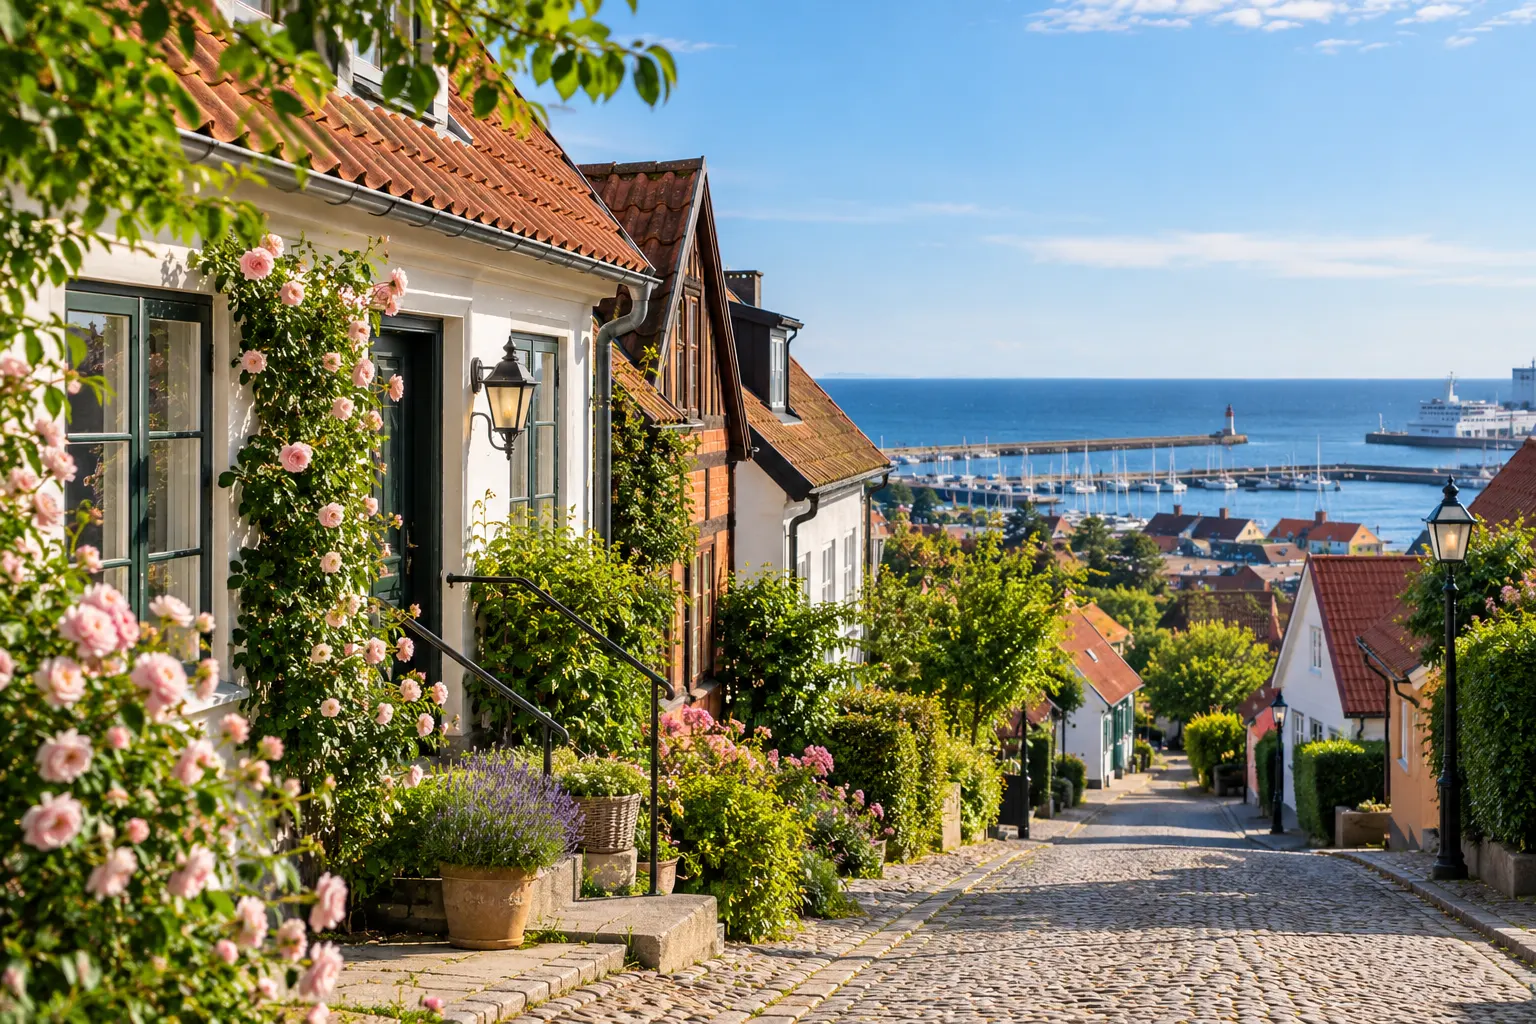
Att köpa hus i Ystad innebär möjligheten att bo i en mindre stad med havet, stränderna och den skånska landsbygden alldeles i närheten. Samtidigt finns här en levande stadskärna, järnvägsförbindelser och den service som behövs för vardagen. Det gör att Ystad kan passa både den som redan bor i sydöstra Skåne och den som funderar på att lämna en större stad för ett annat slags boende.
Husmarknaden är dessutom varierad. I och omkring Ystad finns allt från äldre villor i etablerade bostadsområden till modernare hus och fastigheter ute på landsbygden. Den som kan tänka sig att bo en bit från centrum får ytterligare alternativ i orterna och byarna runt staden. Innan jakten på rätt hus börjar är det däremot klokt att fundera både på var man vill bo och hur mycket hela bostadsköpet faktiskt får kosta.
Olika delar av Ystad erbjuder olika typer av boende
Den som vill ha nära till centrum kan söka efter hus i de centrala och halvcentrala delarna av Ystad. Fördelen är att restauranger, butiker, skolor, stationen och annan service kan finnas inom gång- eller cykelavstånd. Samtidigt är utbudet av villor begränsat i de allra äldsta delarna av staden, vilket gör att attraktiva objekt kan dra till sig många spekulanter.
Utanför den centrala staden förändras karaktären snabbt. Köparen kan istället hitta större tomter, friliggande hus och mer lantliga miljöer. För den som arbetar hemifrån eller accepterar en längre resa till arbetet kan sökområdet därför utvidgas rejält. Det viktiga är att inte enbart jämföra huspriser utan även väga in vardagen med exempelvis skolor, kollektivtrafik, bilresor och avstånd till service.
Bestäm ekonomin innan visningarna börjar
Det är lätt att börja på bostadssajterna och först därefter fundera över ekonomin, men det är ofta bättre att göra tvärtom. Ett lånelöfte ger en uppfattning om vilken prisnivå banken kan acceptera, även om lånelöftet i sig inte är någon garanti för att banken senare godkänner finansieringen av ett specifikt hus. Konsumenternas Bank- och finansbyrå har en utförlig guide om bolån där bland annat lånelöfte, kontantinsats, räntor och bolånekostnader behandlas.
Sedan den 1 april 2026 kan ett nytt bolån uppgå till högst 90 procent av bostadens marknadsvärde, vilket innebär att köparen behöver kunna finansiera minst 10 procent på annat sätt. För ett hus som kostar fyra miljoner kronor motsvarar 10 procent 400 000 kronor. Det är alltså fortfarande nödvändigt att ha ett betydande eget kapital även om bolånetaket har höjts.
Det behövs mer pengar än själva kontantinsatsen
Ett vanligt misstag är att räkna fram kontantinsatsen och betrakta den som hela det egna kapital som behövs. Vid köp av en fastighet tillkommer bland annat kostnaden för lagfart och i vissa fall nya pantbrev. Dessutom kan det vara klokt att behålla en ekonomisk reserv för sådant som behöver åtgärdas efter inflyttningen.
För den som behöver långa pengar är det viktigt att skilja mellan ett bolån, där bostaden utgör säkerhet, och andra former av lån. Ett husköp bör räknas på som en helhet där ränta, amortering, driftkostnader, försäkring och framtida underhåll får plats i hushållets ekonomi även om förutsättningarna förändras.
Undersök huset och inte bara området
När rätt hus dyker upp är det lätt att fastna för köket, trädgården eller läget. För en husköpare är byggnadens tekniska skick minst lika viktigt. Tak, grund, fasad, fönster, värmesystem, vatten, avlopp och våtrum är exempel på delar där framtida åtgärder kan bli kostsamma. Äldre hus kan vara fantastiska bostäder, men de kräver att köparen förstår vad som faktiskt köps.
Som köpare av en fastighet har man en långtgående undersökningsplikt. En professionell överlåtelsebesiktning kan därför vara väl investerade pengar. Om besiktningen pekar på problem kan ytterligare undersökningar behövas innan köpet slutförs. Ett attraktivt läge i Ystad gör inte ett dåligt tak eller en fuktskadad konstruktion billigare att reparera.
Räkna på husets verkliga månadskostnad
Bolåneräntan är bara en del av kostnaden för att bo i villa. Uppvärmning, hushållsel, vatten och avlopp, sophämtning, försäkring och löpande underhåll ska också betalas. Vilka kostnader som blir störst beror mycket på huset. Ett modernt och välisolerat hus kan ha en helt annan kostnadsbild än en stor äldre villa.
Det är därför klokt att be om uppgifter om tidigare energiförbrukning och driftkostnader och sedan göra en egen kalkyl. Säljarens hushåll kanske består av två personer medan köparens består av en barnfamilj, vilket gör att historiska kostnader inte automatiskt motsvarar de framtida. Lägg dessutom in utrymme för underhåll. Förr eller senare behöver ett hus målas, värmesystemet bytas eller någon annan större åtgärd genomföras.
Amorteringen påverkar kalkylen
De svenska amorteringsreglerna innebär att belåningsgraden påverkar hur mycket som minst måste amorteras. Ett bolån med en belåningsgrad över 50 men högst 70 procent ska normalt amorteras med minst 1 procent av lånebeloppet per år. Överstiger belåningsgraden 70 procent är minimikravet 2 procent per år.
Amortering fungerar ekonomiskt annorlunda än ränta eftersom pengarna minskar den egna skulden, men den påverkar ändå hur mycket pengar hushållet behöver kunna avsätta varje månad. Den som räknar på ett hus i Ystad bör därför titta på hela månadsutgiften och inte bara jämföra annonsernas försäljningspriser.
Glöm inte lagfart och pantbrev
När ett hus har köpts ska den nya ägaren registreras. Lantmäteriet har en särskild guide för att ansöka om lagfart som går igenom vilka handlingar och uppgifter som behövs. Ansökan om lagfart ska normalt göras inom tre månader efter att fastigheten har förvärvats.
Pantbrev är kopplade till fastigheten och används som säkerhet för bolån. Finns det redan tillräckligt stora pantbrev uttagna behöver köparen normalt inte ta ut nya för motsvarande belopp. Om befintliga pantbrev inte täcker den säkerhet banken behöver kan nya inteckningar behöva tas ut, vilket innebär ytterligare kostnader. Därför är uppgiften om befintliga pantbrev värd att kontrollera redan när man granskar ett hus.
Budgivningen är bara en del av husköpet
När flera spekulanter vill köpa samma villa kan budgivningen gå snabbt. Det är då den ekonomiska förberedelsen blir särskilt värdefull. Den som redan har bestämt sin högsta prisnivå behöver inte fatta ett lika stort ekonomiskt beslut mitt under en intensiv budgivning. Det kan vara lockande att lägga ett sista bud för att vinna huset, men några extra hundratusen kronor påverkar både lånet och boendekostnaden under lång tid.
Samtidigt behöver det billigaste huset inte vara den bästa affären. Ett dyrare hus i gott skick kan i praktiken bli billigare under de första åren än ett billigare objekt där tak, badrum och värmesystem snart måste bytas. För den som letar hus i Ystad handlar ett genomtänkt köp därför om betydligt mer än priset per kvadratmeter.
Ystad kan erbjuda både småstad och landsbygd
En av fördelarna med att leta hus i Ystad är att förutsättningarna förändras mycket inom relativt korta avstånd. Det går att bo med närhet till stadskärnan och stationen, men också att söka sig utanför staden och få en betydligt mer lantlig boendemiljö. Havet och stränderna är samtidigt en närvarande del av området och bidrar till att göra Ystad attraktivt även för människor som flyttar hit från andra delar av Sverige.
Det gör också att det är klokt att lära känna området innan man bestämmer sig. Besök gärna tänkbara bostadsområden vid olika tider på dygnet, provkör vägen till arbetet och undersök den service som faktiskt kommer att användas i vardagen. Ett hus kan förändras genom renovering och ombyggnad, men läget följer med så länge man äger fastigheten.

Ystad, äventyr och bad är en inspirationssajt som lyfter fram upplevelser, sevärdheter och evenemang i Ystad och på Österlen. Här möter du guider till stränder, hotell, restauranger och lokala aktiviteter – allt skrivet med kärlek till kustlivet och stadens unika atmosfär. Målet är att visa det bästa av Ystad året runt, från soliga bad till kulturella höjdpunkter.